Saviez-vous qu’importer dans l’Union européenne des marchandises issues de secteurs à fort impact carbone sans pouvoir justifier de leurs émissions réelles affectera directement votre rentabilité ?
Avec la mise en place du Mécanisme d’Ajustement Carbone aux Frontières (MACF, ou CBAM en anglais), la transparence sur les « émissions intégrées » (embedded emissions) des produits est devenue obligatoire. Il ne s’agit plus de faire des estimations globales, mais de mesurer précisément l’impact carbone de la fabrication de chaque tonne de matière première importée.
D’où vient cette loi ? Comprendre le marché carbone européen (EU ETS)
Pour comprendre le MACF, il faut d’abord comprendre ce qui est imposé aux usines européennes depuis 2005 : le marché EU ETS (European Union Emissions Trading System) ou SEQE (Système d’Échange de Quotas d’Émission) en français.
- Le principe du « Pollueur-Payeur » : l’UE fixe un plafond global d’émissions de CO2e pour les industries lourdes (acier, ciment, chimie, etc.). Les gros sites industriels énergivores (centrales, aciéries, cimenteries de plus de 20 MW de puissance) qui émettent du CO2e , doivent obligatoirement acheter des quotas de carbone (1 quota = 1 tonne de CO2e sur un marché financier officiel. Le prix moyen de cette tonne oscille généralement entre 65 € et 85 €.
- Le piège de la concurrence déloyale (ou « fuite de carbone ») : si les usines de l’UE paient cette taxe alors que les usines étrangères hors UE ne payent rien, deux risques apparaissent :
- Les entreprises de l’UE délocalisent leurs usines hors UE pour ne plus payer.
- Les acheteurs désertent les producteurs de l’UE pour importer des matières premières moins chères mais potentiellement très polluantes.
- Pourquoi créer le MACF aujourd’hui ?
Pour éviter ces dérives, l’UE donnait jusqu’ici des quotas gratuits aux industriels locaux. L’UE a décidé de supprimer progressivement ces cadeaux tout en appliquant exactement la même règle financière aux importations. Le MACF est tout simplement le tarif douanier carbone de l’UE.
.
Le périmètre du MACF
Qui est concerné ?
Le MACF ne s’applique pas à toutes les marchandises, mais cible les secteurs industriels les plus émetteurs. Il concerne les entreprises établies dans l’Union Européenne qui importent des marchandises produites en dehors de l’UE.
Pour le moment, 5 secteurs sont soumis au MACF :
- Fer & Acier
- Aluminium
- Ciment
- Engrais
- Électricité & Hydrogène
Note : “Si vous importez des produits dont le code CN est listé à l’annexe I du règlement MACF, vous êtes concernés par le MACF, sauf pour les importateurs qui importent moins de 50 tonnes de marchandises MACF par an hormis les importateurs d’électricité et d’hydrogène”.
Qu’est-ce qu’une « émission intégrée » ?
C’est la quantité totale de CO2e libérée pour fabriquer la marchandise, calculée du « berceau à la porte de l’usine » (cradle-to-gate). Cela comprend les émissions directes (combustion dans les fours de l’usine) et indirectes (électricité consommée pour fabriquer le produit).
Attention : Un Bilan Carbone® d’entreprise classique (scopes 1, 2 et 3) mesure l’activité globale d’une société sur un an, mais il est inutile pour le MACF. La réglementation exige un calcul spécifique et traçable par produit ou catégorie de matière première. En effet, la réglementation de l’UE interdit d’utiliser des moyennes monétaires ou des Bilans Carbone® globaux d’entreprise. Pour le MACF, le calcul doit être rattaché au code douanier précis à 8 chiffres de la marchandise importée, et ramené à une unité physique (par exemple, la tonne de CO2e par tonne d’acier ou d’aluminium). L’évaluation exige une traçabilité de chaque ligne de production. Chaque donnée saisie doit être appuyée par des preuves auditables (factures d’énergie, relevés de compteurs, fiches techniques, etc.), rendant la méthodologie de l’ACV indispensable pour soumettre un dossier conforme aux vérificateurs.
Calendrier :
L’entrée en vigueur du MACF s’est faite de manière progressive suivant le calendrier suivant :
Du 1er octobre 2023 au 31 décembre 2025 (période de transition) : la phase d’apprentissage. Les importateurs ont dû soumettre des déclarations trimestrielles d’émissions (sans impact financier) au plus tard 30 jours après la fin de chaque trimestre.
Au 1er janvier 2026 (phase définitive et payante) : entrée en vigueur de l’obligation financière. Seuls les « déclarants MACF autorisés » (ayant postulé pour le statut) peuvent importer les marchandises ciblées.
Au 31 mai chaque année (à partir de 2027) : échéance annuelle de déclaration officielle. L’importateur doit déclarer dans le registre européen (plateforme numérique officielle centralisée, mise en place par la Commission européenne) les volumes importés l’année précédente (ex. au 31 mai 2027 pour l’année 2026) et restituer le nombre de certificats MACF (quotas carbone) correspondants.
La formule financière : combien allez-vous devoir payer ?
Chaque année, l’importateur doit acheter et restituer des certificats MACF. Leur prix est ajusté chaque semaine sur la moyenne du marché carbone de l’UE (ETS).
Un importateur peut calculer le coût que va représenter le MACF pour lui grâce à la formule suivante :
Formule officielle :
Coût MACF (€) = [ ∑ (Mi × SEEi) – Kgratuit ] × Pcertificat – Cpays_tiers
Avec :
Mi (Masse de marchandises) : Quantité totale de produits importés de type i (exprimée en tonnes).
SEEi (Émissions Spécifiques Incorporées) : Intensité carbone de la marchandise (exprimée en tCO2e par tonne de produit). Il s’agit des émissions réelles déclarées ou des valeurs par défaut fixées par l’UE.
Kgratuit (Ajustement quotas gratuits) : Volume d’émissions déduit pour correspondre aux quotas gratuits encore accordés aux industriels de l’UE (réduction progressive entre 2026 et 2034).
Pcertificat (Prix du certificat MACF) : Prix unitaire d’un certificat carbone en euros, égal à la moyenne hebdomadaire du prix des quotas du marché carbone de l’UE (EU ETS).
Cpaystiers (Déduction carbone à l’origine) : Montant du prix du carbone déjà effectivement acquitté dans le pays d’origine pour la production du bien (en euros), sous réserve de pièces justificatives.
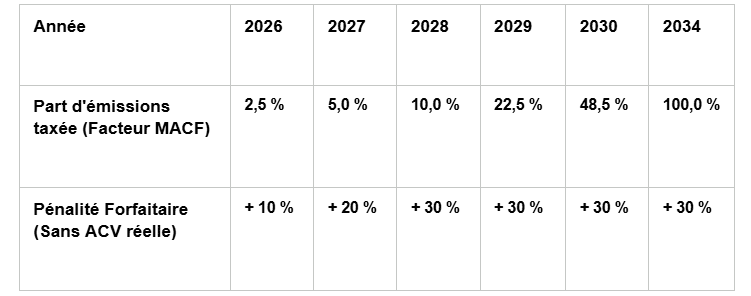
Note : L’UE n’applique pas 100 % de la taxe tout de suite, mais augmente le coefficient ( officiellement appelé le Facteur MACF (ou CBAM factor) — est tout simplement le taux d’application progressif de la taxe carbone) d’année en année :
Quel est l’impact financier d’une ACV ?
L’importateur paie deux à trois fois plus cher ses certificats carbone que s’il avait une ACV réelle :
- Avec une ACV réelle : On paie des certificats uniquement sur la quantité exacte de CO2e émise par l’usine (ex:1,2 tCO2e par tonne d’acier)
- Sans ACV réelle (forfait de punition) : On paie des certificats sur la valeur par défaut pénalisante de l’UE (ex: 2,5 tCO2e par tonne d’acier + la majoration forfaitaire de 10% à 30%)
L’Analyse du Cycle de Vie (ACV) : votre seul bouclier anti-surtaxe
Si vous n’êtes pas capable de prouver scientifiquement l’empreinte carbone réelle de votre produit importé, la douane applique des valeurs par défaut majorées (basées sur les usines les plus polluantes du monde).
Pour éviter ce surcoût, la seule méthode scientifique reconnue par l’Union Européenne est l’Analyse du Cycle de Vie (ACV Produit / norme ISO 14067).
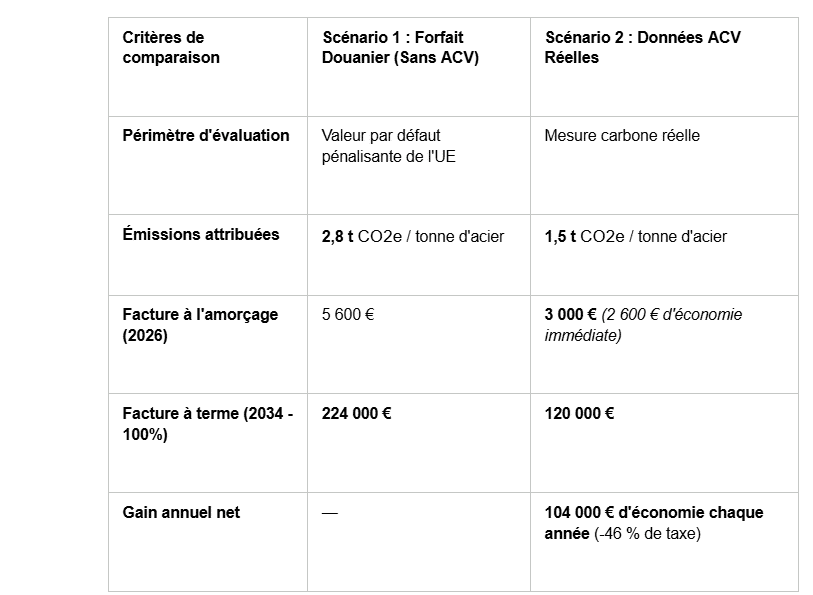
Exemple : L’impact économique direct d’une ACV
Imaginons l’importation de 1 000 tonnes d’acier brut hors UE (avec un prix du carbone estimé à 80 €/t) :
Pourquoi confier vos ACV à un cabinet spécialisé ?
Obtenir les données carbone d’une usine basée à l’autre bout du monde ne se fait pas via un simple questionnaire par e-mail. Le texte européen impose une rigueur méthodologique stricte (ISO 14067) .
Faire appel à un cabinet pour réaliser des ACV sur vos produits ou ceux de vos fournisseurs vous garantit 4 bénéfices stratégiques majeurs :
- Collecte complexe chez les fournisseurs étrangers : dialogue avec vos usines partenaires à l’international pour réaliser la collecte de données de manière efficace et qualitative.
- Garantie de conformité pour l’audit réglementaire : les déclarations MACF doivent être obligatoirement certifiées par des organismes tiers vérificateurs et accrédités. Il faut des dossiers d’ACV d’une grande précision, afin d’être validés du premier coup par les auditeurs.
- Rentabilité immédiate : l’investissement financier requis pour réaliser une ACV est amorti rapidement grâce aux importantes économies générées sur l’achat des certificats.
- Tranquillité opérationnelle : vous évitez les pénalités lourdes, la suspension de votre statut de déclarant autorisé et les blocages douaniers de vos marchandises aux frontières.
Passez à l’action !
Le MACF n’est pas une simple contrainte administrative : c’est une transformation de vos coûts d’achat et une opportunité stratégique pour les entreprises qui travaillent avec des produits bas carbone. En démontrant rigoureusement l’impact bas-carbone de vos approvisionnements grâce à l’ACV, vous faites un gain financier et avez un avantage concurrentiel.
En tant qu’experts en comptabilité carbone, nous réalisons les Analyses du Cycle de Vie (ACV) de vos achats et produits et sécurisons vos déclarations.
Un projet d’ACV ? Remplissez le formulaire ci-dessous pour échanger avec nos experts et identifier vos leviers de rentabilité.